티스토리 뷰
월급통장에 그냥 넣어 둔 비상금, 1년 동안 붙은 이자가 커피 한 잔 값도 안 된다면 돈이 쉬고 있다는 뜻입니다.
파킹통장은 언제든 넣고 뺄 수 있으면서 하루만 맡겨도 이자를 주는 통장입니다. 2026년 10월 20일 기준으로 우대조건 없이 받을 수 있는 파킹통장 금리는 연 3%대 초중반이 많고, 가장 높은 곳은 연 5.00%입니다. 다만 광고에 나오는 최고 금리보다 내 금액 전체에 실제로 붙는 금리가 얼마인지가 더 중요하니, 가입 전에 금리 적용 한도와 조건을 꼭 함께 확인하세요.
파킹통장 금리 비교 한눈에 보기
우대조건 없이 기본금리만으로 받을 수 있는 상위 상품과, 많이 쓰는 1금융권·인터넷은행 통장을 함께 정리했습니다. 모두 세전 연이율입니다.
| 금융회사 | 상품명 | 금리(연) |
|---|---|---|
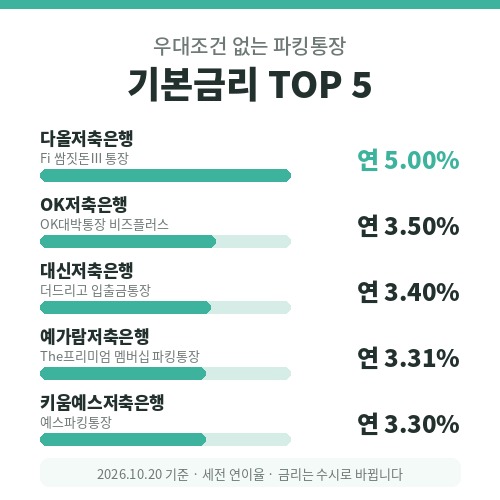
| 다올저축은행 | Fi 쌈짓돈Ⅲ 통장 | 5.00% |
| OK저축은행 | OK대박통장 비즈플러스 | 3.50% |
| 대신저축은행 | 더드리고 입출금통장 | 3.40% |
| 예가람저축은행 | The프리미엄 멤버십 파킹통장 | 3.31% |
| 키움예스저축은행 | 예스파킹통장 | 3.30% |
| SC제일은행 | SC제일 Hi통장(첫 거래) | 최고 4.0% |
| 케이뱅크 | 플러스박스(5천만 원 이하) | 1.81% |
| 토스뱅크 | 토스뱅크 통장 | 1.0% |
| 카카오뱅크 | 세이프박스 | [확인 필요] |
기준일 2026년 10월 20일 (저축은행 상품은 우대조건 없는 기본금리)
파킹통장 중위 금리 연 2.80%
이자 세금 이자소득세 15.4% 원천징수
예금자보호 금융회사별 1인당 원금과 이자 합쳐 1억 원까지
파킹통장 뜻과 이자 계산 방식
파킹통장은 차를 잠깐 주차하듯 돈을 잠시 세워 두는 통장이라는 뜻입니다. 정기예금처럼 기간을 정해 묶어 두지 않아도 되고, 중간에 돈을 빼도 손해가 없습니다. 이자는 매일 저녁 최종 잔액을 기준으로 계산해 쌓아 두었다가 정해진 날에 한꺼번에 주거나, 원할 때 바로 받을 수 있게 해 주는 방식이 많습니다.
예를 들어 1,000만 원을 연 2.80% 통장에 30일 동안 넣어 두면 하루 이자는 약 767원, 한 달이면 세전 약 23,014원입니다. 여기서 이자소득세 15.4%를 떼면 실제로 받는 돈은 약 19,470원 정도입니다.

저축은행 파킹통장 금리와 한도
기본금리만 놓고 보면 저축은행이 1금융권보다 높습니다. 현재 우대조건 없이 가장 높은 곳은 다올저축은행 Fi 쌈짓돈Ⅲ 통장의 연 5.00%이고, 이어서 연 3.3~3.5% 상품들이 뒤를 잇고 있습니다. 대신저축은행 더드리고 입출금통장은 최근 일주일 사이 금리를 0.40%p 올렸습니다.
다만 높은 금리일수록 적용되는 금액이 작게 정해진 경우가 많습니다. Fi 쌈짓돈Ⅲ 통장의 고금리 적용 한도는 [확인 필요]이고, OK대박통장 비즈플러스는 이름처럼 가입 대상이 정해져 있을 수 있습니다. 가입 전에 상품설명서에서 금액 구간별 금리를 꼭 살펴보세요.
1금융권 파킹통장 첫 거래 혜택
SC제일은행은 Hi통장에 처음 거래하는 고객이 2026년 12월 31일까지 가입하면 잔액과 관계없이 연 3.4%p의 특별금리를 더해 최고 연 4.0%를 줍니다. 특별금리는 언제 가입하든 2027년 1월 31일에 끝나기 때문에 빨리 가입할수록 혜택 기간이 길어집니다.
여기서 첫 거래 고객은 고객정보 등록 31일 이내인 신규 고객이거나, 최근 1년간 SC제일은행 입출금·예적금 계좌가 없었던 분을 말합니다. 기본금리는 연 0.1%라서 특별금리가 끝난 뒤에는 금리가 크게 낮아진다는 점도 함께 기억해 두세요.
인터넷은행 파킹통장 금리
토스뱅크 통장은 현재 세전 연 1%로 금리는 낮은 편이지만, 앱에서 '지금 이자 받기'를 누르면 그때까지 쌓인 이자를 바로 받을 수 있습니다. 매일 받은 이자가 원금에 더해지니 작은 복리 효과도 생깁니다.
케이뱅크 플러스박스는 9월 12일부터 5,000만 원 이하 금액 금리를 연 1.7%에서 1.81%로 올렸습니다. 카카오뱅크 세이프박스는 입출금통장 안에 금고처럼 돈을 따로 떼어 두는 방식이라 생활비와 비상금을 구분하기 편하지만, 현재 금리는 연1.81%입니다. 앱에서 최신 금리를 확인하세요.
파킹통장 고르는 기준
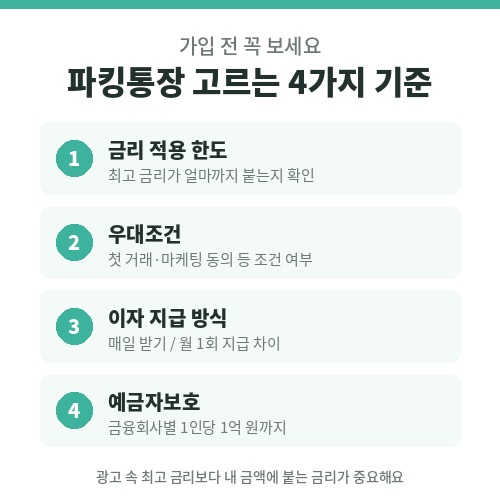
첫째, 금리 적용 한도를 확인합니다. 최고 금리가 50만 원이나 수백만 원까지만 붙는다면 큰돈을 넣을수록 평균 금리는 떨어집니다. 둘째, 첫 거래나 마케팅 동의 같은 우대조건이 필요한지 봅니다. 셋째, 이자를 매일 받을 수 있는지 월 1회 받는지 확인하고, 넷째, 예금자보호가 되는 상품인지 살펴보면 됩니다.
함께 알아두면 좋은 정보
예금자보호 한도 1억 원
2025년 9월 1일부터 예금자보호 한도가 5,000만 원에서 1억 원으로 올랐습니다. 은행과 저축은행 모두 금융회사별로 1인당 원금과 이자를 합쳐 1억 원까지 보호되고, 가입 시기와 관계없이 적용됩니다. 같은 금융회사에 여러 통장이 있다면 모두 합쳐 1억 원이니, 큰돈은 여러 곳에 나눠 두는 것이 안전합니다.
금리는 언제든 바뀝니다
파킹통장은 대부분 변동금리라서 은행 사정에 따라 수시로 오르내립니다. 특히 첫 거래 특별금리나 이벤트 금리는 기간이 끝나면 기본금리로 돌아가니, 가입 후에도 몇 달에 한 번은 금리를 다시 확인해 보시길 권합니다.
파킹통장은 하루만 넣어도 이자가 붙기 때문에 비상금이나 곧 쓸 돈을 잠깐 두기에 좋습니다. 지금은 저축은행 기본금리가 연 3%대, 1금융권은 첫 거래 혜택으로 최고 연 4.0%, 인터넷은행은 연 1~2%대 수준입니다.
가장 높은 숫자 하나만 보기보다 내가 넣을 금액에 실제로 붙는 금리, 우대조건, 이자 받는 방식, 예금자보호 한도까지 함께 보고 고르시면 같은 돈으로 이자를 조금 더 받을 수 있습니다.