티스토리 뷰
아이 이름으로 만든 통장에 용돈과 세뱃돈을 차곡차곡 넣어 주셨다면, 그 돈이 세법상으로도 아이 돈인지는 한 번 따져 볼 필요가 있습니다.
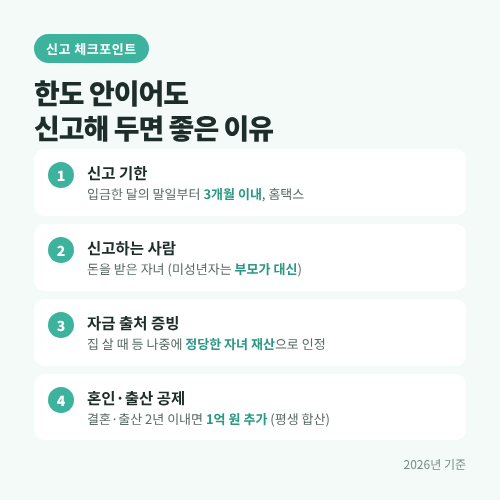
부모나 조부모가 자녀에게 세금 없이 줄 수 있는 금액은 10년을 합쳐 미성년 자녀 2천만 원, 성년 자녀 5천만 원입니다. 한도 안의 금액이라도 입금한 날이 속하는 달의 말일부터 3개월 안에 홈택스로 증여세 신고를 해 두면, 나중에 그 돈이 자녀의 정당한 재산이라는 근거가 됩니다.
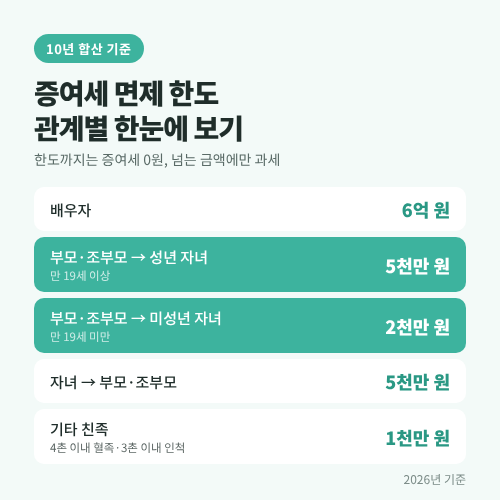
증여세 면제 한도 한눈에 보기
| 주는 사람과 받는 사람 | 10년 합산 공제 한도 |
|---|---|
| 배우자 | 6억 원 |
| 부모·조부모 → 성년 자녀(만 19세 이상) | 5천만 원 |
| 부모·조부모 → 미성년 자녀(만 19세 미만) | 2천만 원 |
| 자녀 → 부모·조부모 | 5천만 원 |
| 기타 친족(4촌 이내 혈족, 3촌 이내 인척) | 1천만 원 |
| 혼인·출산 증여재산공제(부모·조부모 → 자녀) | 기본 공제와 별도 1억 원(평생 합산) |
신고 기한 증여받은 날이 속하는 달의 말일부터 3개월 이내
신고하는 사람 돈을 받은 자녀(미성년자는 부모가 대신 신고)
신고세액공제 기한 안에 신고하면 산출세액의 3% 공제
세율 공제 후 금액에 따라 10%~50% 누진세율
증여세 면제 한도의 정확한 뜻
흔히 '면제 한도'라고 부르지만 정식 이름은 증여재산공제입니다. 받은 돈에서 일정 금액을 빼 주는 제도라서, 한도를 넘는 순간 넘은 부분에 세금이 붙습니다. 그리고 이 한도는 한 번 줄 때마다 새로 생기는 것이 아니라, 증여일을 기준으로 거슬러 올라가 10년 동안 받은 금액을 모두 더해서 따집니다.
부모 합산 한도, 아빠 따로 엄마 따로가 아닙니다
가장 많이 하는 오해가 "아빠한테 5천, 엄마한테 5천이면 1억까지 괜찮다"는 생각입니다. 부모·조부모 등 직계존속에게서 받는 공제는 한 그룹으로 묶여 10년간 5천만 원(미성년은 2천만 원)이 전부입니다. 아빠 3천만 원, 엄마 2천만 원, 할아버지 1천만 원을 받았다면 5천만 원을 공제하고 남은 1천만 원에 증여세가 나옵니다.
미성년 자녀 통장과 10년 주기 활용
10년이 지나면 공제 한도가 다시 생기기 때문에 일찍 시작할수록 유리합니다. 태어나자마자 2천만 원, 10살에 2천만 원, 20살에 5천만 원, 30살에 5천만 원을 주면 모두 1억 4천만 원을 세금 없이 넘길 수 있습니다.
다만 성년이 됐다고 바로 5천만 원이 새로 생기지는 않습니다. 15살에 2천만 원을 받고 19살에 또 받는다면, 아직 10년이 지나지 않았으므로 5천만 원에서 이미 쓴 2천만 원을 뺀 3천만 원까지만 공제됩니다.
한도 안이어도 증여세 신고가 필요한 이유
세금이 0원이면 신고하지 않아도 불이익은 없습니다. 그런데 신고 기록이 없으면 나중에 자녀가 집을 사거나 큰돈을 쓸 때 "이 돈은 어디서 났느냐"는 자금 출처 질문에 답하기 어렵고, 그 시점에 다시 증여로 보아 세금이 매겨질 수도 있습니다. 특히 자녀 통장의 돈으로 주식이나 펀드에 투자할 계획이라면, 처음 넣을 때 신고해 두어야 이후 불어난 수익이 온전히 자녀 몫으로 인정받기 쉽습니다.
신고는 홈택스에서 세금신고, 증여세 신고 메뉴로 들어가 직접 할 수 있고, 가족관계증명서와 계좌이체 내역 정도면 충분합니다.
혼인·출산 증여재산공제 1억 원
2024년부터는 결혼하거나 아이를 낳는 자녀에게 기본 공제와 별도로 1억 원을 더 빼 줍니다. 혼인신고일 전후 2년 이내, 또는 자녀 출생일로부터 2년 이내에 부모·조부모에게 받은 재산이 대상입니다. 성년 자녀라면 기본 5천만 원과 합쳐 1억 5천만 원까지 세금이 없습니다. 혼인 공제와 출산 공제를 각각 1억 원씩 받는 것이 아니라 둘을 합쳐 평생 1억 원이라는 점은 꼭 기억해 두세요.

함께 알아두면 좋은 증여 상식
생활비·교육비는 쓸 때 바로 내야 비과세
자녀 학원비나 등록금, 생활비를 그때그때 내주는 것은 증여세 대상이 아닙니다. 하지만 생활비 명목으로 받은 돈을 쓰지 않고 예금이나 주식으로 모아 두면 증여로 볼 수 있습니다. 세뱃돈이나 축하금도 사회 통념상 적은 금액이면 괜찮지만, 모아서 목돈으로 굴릴 때는 공제 한도를 함께 따져 보는 것이 안전합니다.
조부모가 손주에게 바로 주면 세금 30% 추가
할아버지·할머니가 부모를 건너뛰고 손주에게 직접 주면 산출세액의 30%가 더 붙습니다. 손주가 미성년자이면서 증여재산이 20억 원을 넘으면 40%입니다. 공제 한도 안이라 세금 자체가 0원이면 할증도 없습니다.
기타 친족 범위는 이미 좁아졌습니다
2025년 3월 14일부터 1천만 원 공제를 받는 기타 친족이 4촌 이내 혈족, 3촌 이내 인척으로 줄었습니다. 삼촌, 고모, 사촌에게 받는 돈은 그대로 공제되지만 5촌 당숙이나 6촌에게 받는 돈은 공제가 없습니다.
자녀 통장에 돈을 넣기 전에는 지난 10년 동안 부모와 조부모가 준 금액을 모두 더해 보는 것부터 시작하시면 됩니다. 미성년 2천만 원, 성년 5천만 원 안이라면 세금은 없고, 넣은 달 말일부터 3개월 안에 신고만 해 두면 그 돈은 떳떳한 자녀의 재산이 됩니다.
한도는 10년마다 다시 생기니 아이가 어릴 때 첫 증여를 시작하는 것이 가장 큰 절세입니다. 금액이 크거나 부동산·주식을 넘길 때는 평가 방법이 달라지므로 국세청 상담센터(126)나 세무 전문가와 한 번 더 확인해 보시길 권합니다.